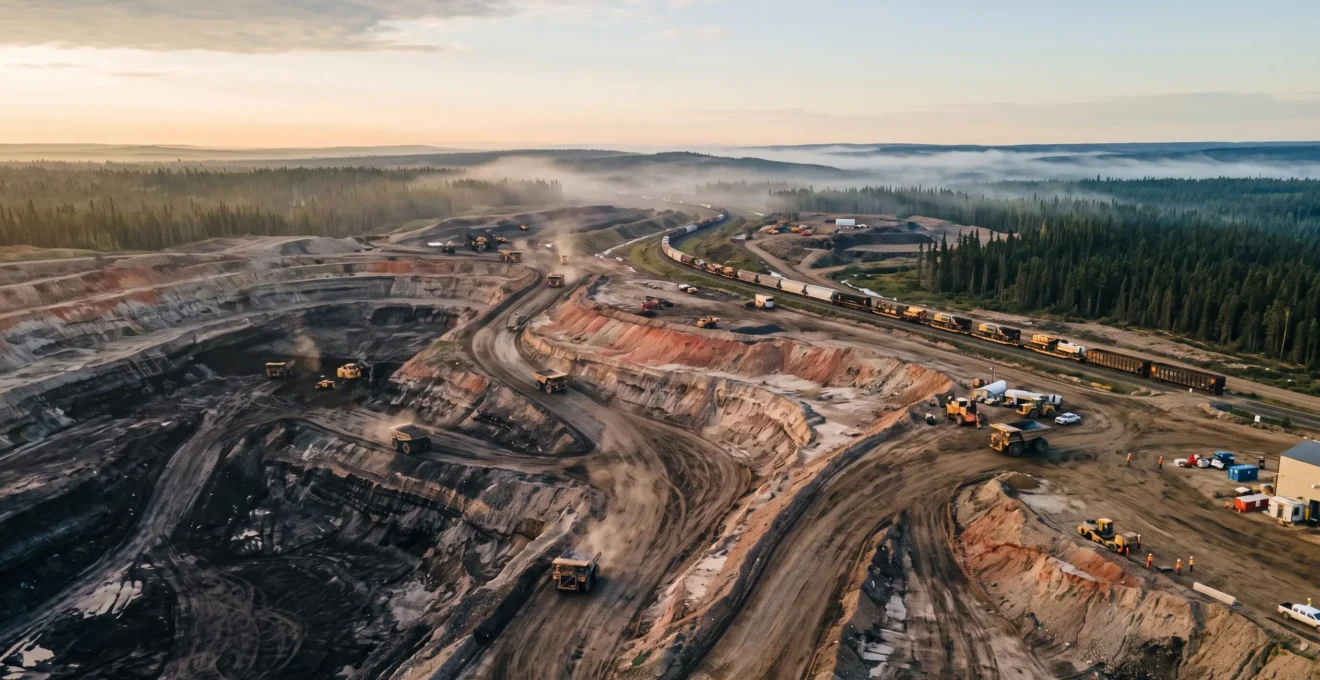
Les ressources naturelles continuent de structurer une partie importante de l’économie canadienne, bien au-delà des mines, des exploitations forestières et des installations pétrolières. Leur influence se retrouve dans les exportations, les chaînes d’approvisionnement, l’emploi régional, les finances publiques et les décisions d’investissement. Pourtant, cette influence varie considérablement selon les provinces et les territoires.
Selon Ressources naturelles Canada, les activités liées aux ressources naturelles les activités liées aux ressources naturelles représentaient directement et indirectement 16,0 % du PIB nominal national en 2024, ainsi que 1,8 million d’emplois directs et indirects. Ces données témoignent de leur importance économique, sans révéler à elles seules les différences de dépendance entre les régions.
Comprendre leur rôle suppose donc de dépasser les volumes extraits. Une province peut tirer des revenus considérables d’une ressource tout en demeurant vulnérable à ses fluctuations. À l’inverse, la transformation locale, la diversification industrielle et l’accès à plusieurs marchés peuvent renforcer sa capacité d’adaptation, sous réserve de conditions économiques et environnementales favorables.
L’essentiel sur les ressources naturelles dans l’économie canadienne
- Les ressources naturelles soutiennent la production, l’emploi, les exportations et les recettes publiques, mais leur poids varie fortement entre provinces.
- La dépendance réelle se mesure en croisant la valeur ajoutée, l’emploi, la concentration des exportations et l’exposition des finances publiques.
- La transformation locale et la diversification peuvent réduire les vulnérabilités, sans éliminer les risques commerciaux, environnementaux et industriels.
- Pourquoi les ressources naturelles pèsent-elles davantage dans certaines provinces ?
- Comment mesurer le poids réel d’une ressource naturelle dans une économie régionale ?
- Extraction ou diversification : quelle stratégie réduit le mieux la dépendance régionale ?
- Quels risques apparaissent lorsqu’une région dépend trop d’une seule ressource ?
- À quel moment une région doit-elle accélérer sa diversification économique ?
- Comment suivre l’économie canadienne avec 5 indicateurs vraiment utiles ?
- Volume ou valeur ajoutée : quelle stratégie soutient mieux une croissance durable ?
- Quels effets les accords commerciaux ont-ils sur les entreprises canadiennes ?
Pourquoi les ressources naturelles pèsent-elles davantage dans certaines provinces ?
Les ressources naturelles occupent une place différente dans chaque économie provinciale parce que les gisements, les conditions géographiques et les infrastructures industrielles sont inégalement répartis. Cette spécialisation, construite sur plusieurs générations, influence l’emploi, les exportations et les recettes publiques. Une moyenne nationale ne permet donc pas de déterminer la dépendance économique d’une province particulière.
Les bassins sédimentaires de l’Ouest canadien ont favorisé le développement des activités pétrolières et gazières, notamment en Alberta et en Colombie-Britannique. Les formations géologiques du Bouclier canadien soutiennent quant à elles différentes activités minières, particulièrement en Ontario et au Québec. Les territoires forestiers, les réseaux hydrographiques et l’accès aux infrastructures de transport ont également orienté l’implantation des industries régionales.
Cette géographie initiale explique une partie de la spécialisation économique, mais elle ne détermine pas entièrement les trajectoires provinciales. Les investissements, les politiques publiques, les compétences disponibles et l’accès aux marchés influencent la capacité d’une région à développer d’autres activités.
16,0 %
Part directe et indirecte des ressources naturelles dans le PIB nominal canadien en 2024. Cette proportion nationale ne correspond pas à la part de chaque province.
Ressources naturelles Canada — 10 faits sur les ressources naturelles au Canada – 2024.
Il faut également distinguer la contribution directe d’une industrie de ses effets indirects. Une mine contribue à la production de sa province, mais elle génère aussi une demande de transport, d’entretien mécanique, d’ingénierie et de services professionnels. Ces activités peuvent être réparties entre plusieurs régions, ce qui complique l’évaluation des retombées locales.
Le contraste entre l’Alberta et les économies plus diversifiées de l’Ontario ou du Québec est révélateur. L’énergie occupe une place structurante dans l’économie albertaine, tandis que la fabrication, les services et les activités technologiques contribuent davantage à la diversité productive des deux autres provinces. Cela n’empêche pas l’Ontario et le Québec de posséder eux-mêmes d’importants secteurs miniers, forestiers et énergétiques.
Une province peut néanmoins présenter une structure productive relativement variée et demeurer exposée à une ressource particulière par ses exportations ou ses recettes fiscales. Les redevances liées à l’exploitation constituent notamment un canal de transmission entre les marchés mondiaux et les budgets provinciaux.
La véritable question n’est donc pas seulement de savoir où les ressources se trouvent, mais quelle proportion de la richesse, de l’emploi et des revenus publics régionaux dépend de leur exploitation.
Comment mesurer le poids réel d’une ressource naturelle dans une économie régionale ?
Le poids économique réel d’une ressource se mesure en croisant trois dimensions : sa contribution à la valeur ajoutée régionale, les emplois qu’elle soutient directement et indirectement, et les recettes publiques associées à son exploitation. La concentration des exportations complète ce diagnostic. Aucun indicateur isolé ne suffit pour mesurer correctement la dépendance d’une région.
Le premier niveau consiste à comparer la valeur ajoutée du secteur au PIB régional. Cette mesure est différente de la valeur totale de la production : elle tient compte de la richesse effectivement créée par l’activité productive, après déduction des consommations intermédiaires. Elle évite ainsi de traiter indistinctement le chiffre d’affaires et la contribution économique réelle.
Le deuxième niveau examine l’emploi. Les salariés des exploitations constituent la partie la plus visible, mais il faut aussi considérer les fournisseurs, les entreprises de maintenance et les services de transport. Le lieu de résidence des travailleurs importe également : un établissement industriel peut verser des salaires importants à des personnes qui vivent et consomment ailleurs.
Le troisième niveau concerne les finances publiques. Les redevances, les impôts et les autres prélèvements associés au secteur doivent être comparés à l’ensemble des recettes gouvernementales. Cette analyse permet d’évaluer la sensibilité des budgets aux variations de production et de prix, sans supposer que toutes les recettes fiscales sont directement attribuables à une ressource.
Enfin, la concentration des exportations renseigne sur l’exposition commerciale. Une forte proportion de pétrole brut, de potasse, de bois d’œuvre ou de métaux dans les exportations d’une province peut signaler une dépendance extérieure importante, même lorsque son PIB paraît diversifié.
Le Compte satellite des ressources naturelles, indicateurs de Statistique Canada fournit des données officielles utiles pour étudier ces contributions selon les indicateurs et périodes disponibles. Les comptes économiques provinciaux et les documents budgétaires permettent de compléter le portrait.
Établir un diagnostic régional en cinq actions
- Définir le périmètre étudié : sélectionner une région, une ressource et une période commune. Livrable : une fiche de cadrage précisant les activités incluses.
- Mesurer la valeur ajoutée : relever la contribution du secteur au PIB territorial, en distinguant les effets directs et indirects lorsqu’ils sont disponibles. Livrable : un tableau des parts économiques.
- Cartographier l’emploi : recenser les emplois sectoriels, les sous-traitants identifiables et la résidence des travailleurs lorsque l’information existe. Livrable : une synthèse de l’exposition de l’emploi local.
- Examiner les revenus et les débouchés : calculer la concentration des exportations et la part identifiable des recettes publiques liées à la ressource. Livrable : deux indicateurs de vulnérabilité.
- Comparer plusieurs périodes : rapprocher les indicateurs de leurs évolutions historiques en notant les limites méthodologiques. Livrable : un tableau de bord accompagné de conclusions vérifiables.
Ces mesures présentent néanmoins des limites. La sous-traitance, les déplacements temporaires de travailleurs et les achats réalisés hors de la région rendent les effets économiques locaux difficiles à isoler. Les multiplicateurs économiques, lorsqu’ils sont utilisés, dépendent aussi des hypothèses du modèle retenu.
Une fois la dépendance identifiée, il devient possible de comparer les stratégies capables de préserver les revenus régionaux tout en réduisant l’exposition à un secteur dominant.
Extraction ou diversification : quelle stratégie réduit le mieux la dépendance régionale ?
La diversification économique réduit généralement mieux la dépendance à une ressource unique, mais elle n’implique pas nécessairement d’abandonner l’extraction. Pour certaines régions canadiennes, développer la transformation, les services spécialisés et de nouveaux débouchés autour des ressources existantes constitue une transition plus accessible. Le choix dépend des compétences, des infrastructures, des marchés et des capacités financières locales.
Poursuivre l’extraction peut rester économiquement pertinent lorsque les gisements sont compétitifs et que la demande demeure solide. Cette stratégie mobilise des infrastructures existantes, soutient l’emploi spécialisé et peut générer des recettes importantes. Elle conserve toutefois une exposition aux cours mondiaux, aux coûts d’exploitation et aux exigences environnementales.
À l’inverse, développer de nouvelles industries permet de diversifier les revenus régionaux, mais nécessite souvent des investissements dont les résultats restent incertains. Une région dépendante d’une seule ressource peut justement manquer de capital, de travailleurs disponibles ou d’équipements adaptés pour réaliser cette transformation.
Entre ces deux approches, une stratégie intermédiaire consiste à produire davantage de valeur à partir des ressources déjà exploitées. Le secteur forestier offre une illustration concrète : la transformation du bois peut soutenir des métiers, des installations et des services supplémentaires, plutôt que de concentrer l’activité sur la seule fourniture de matière première.
Une logique comparable peut s’appliquer à certaines filières minières, notamment lorsque des installations de traitement, des compétences industrielles et des débouchés commerciaux permettent de retenir davantage d’activités localement. Cette orientation ne supprime pas la dépendance à la ressource initiale, mais peut élargir la base productive d’une région.
La capacité de convertir les revenus de l’extraction en patrimoine durable constitue une autre dimension stratégique.
Le fonds patrimonial de l’Alberta : transformer une rente en actifs financiers
Créé en 1976, le Heritage Savings Trust Fund vise à recueillir une partie des revenus tirés des ressources non renouvelables de l’Alberta et à constituer un patrimoine financier au bénéfice des générations futures.
Son existence illustre un mécanisme de conversion de revenus liés à des ressources épuisables en actifs financiers. Elle ne permet cependant pas, à elle seule, de conclure à la réussite de la diversification économique albertaine : cette dernière exige une analyse distincte des investissements, de leur gouvernance et de leurs effets.
Les stratégies régionales les plus réalistes s’appuient souvent sur les actifs déjà présents : travailleurs qualifiés, équipements, réseaux de transport, établissements d’enseignement et instituts de recherche. Une expertise en procédés industriels peut, par exemple, être valorisée dans plusieurs filières à condition de disposer de formations et de marchés adaptés.
La diversification apporte surtout de la résilience lorsqu’elle réduit une exposition économique identifiable. Sans cette précaution, elle risque simplement de déplacer les dépendances vers d’autres marchés ou technologies.
Quels risques apparaissent lorsqu’une région dépend trop d’une seule ressource ?
Une région fortement dépendante d’une seule ressource s’expose principalement à quatre risques : la chute des prix, l’évolution structurelle de la demande, l’instabilité des recettes publiques et les perturbations sociales liées à l’emploi. Ces risques peuvent se renforcer mutuellement. Plus les infrastructures et les compétences sont spécialisées, plus une reconversion rapide devient difficile.
Le premier risque est commercial. Les prix des ressources dépendent notamment des conditions mondiales d’offre et de demande. Une baisse prolongée peut réduire les marges des producteurs, reporter leurs investissements et fragiliser les fournisseurs locaux. À l’inverse, une hausse des cours peut stimuler l’activité sans garantir que cette croissance sera durable.
Le deuxième risque concerne la transition industrielle et énergétique. L’évolution des technologies, des politiques climatiques et des préférences des consommateurs peut modifier les perspectives de certaines ressources. Les hydrocarbures ne présentent pas les mêmes perspectives de demande que les minéraux utilisés dans différentes technologies électriques, sans que l’avenir de chaque filière puisse être déterminé par une seule tendance.
Le troisième risque est fiscal. Dans les provinces où les revenus associés à l’exploitation occupent une place significative, leur volatilité complique la planification budgétaire. Des recettes élevées pendant une période favorable peuvent soutenir les dépenses publiques, mais ne constituent pas nécessairement une base stable pour financer des engagements permanents.
Enfin, le risque social touche les collectivités directement. Une diminution de l’activité peut affecter simultanément plusieurs employeurs, entraîner des pertes d’emploi concentrées et pousser certaines familles à déménager. Le départ de jeunes travailleurs peut ensuite réduire les compétences disponibles et fragiliser les services locaux.
| Risque | Mécanisme économique | Indicateur à surveiller |
|---|---|---|
| Prix | Variation des revenus et de la rentabilité des producteurs | Prix de référence, marges et investissements |
| Transition | Modification durable des technologies et des débouchés | Demande anticipée, projets et réglementation |
| Fiscal | Instabilité des recettes liées à l’exploitation | Part des revenus de ressources dans le budget public |
| Social | Contraction de l’emploi et départ de travailleurs | Emploi régional, migrations et structure démographique |
À une échelle plus large, la spécialisation dans les ressources peut aussi contribuer à un phénomène appelé syndrome hollandais. Lorsqu’un secteur exportateur très rentable favorise une appréciation de la monnaie, d’autres industries exportatrices peuvent perdre en compétitivité. Dans le cas canadien, cet effet doit être analysé avec prudence : le taux de change dépend de multiples facteurs, et les variations des prix des ressources ne suffisent pas à expliquer seules celles du dollar canadien.
Un autre mécanisme est celui du verrouillage économique. Les équipements, les formations et les réseaux de fournisseurs peuvent devenir tellement spécialisés qu’un changement de secteur exige des coûts de reconversion importants. Une activité initialement très rentable peut alors freiner, indirectement, l’apparition d’alternatives.
Le défi des décideurs consiste donc moins à supprimer tous les risques qu’à reconnaître suffisamment tôt ceux qui pourraient durablement affaiblir la capacité de rebond d’un territoire.
À quel moment une région doit-elle accélérer sa diversification économique ?
Une région devrait accélérer sa diversification lorsque plusieurs signaux montrent que sa ressource dominante devient moins capable de soutenir durablement l’emploi, l’investissement et les finances publiques. Il est préférable d’agir pendant une période de revenus relativement favorables, lorsque les capacités de financement existent encore, plutôt que d’attendre une baisse prolongée de l’activité.
Le premier signal concerne la volatilité budgétaire. Si les recettes associées à la ressource deviennent difficiles à prévoir et perturbent régulièrement les choix d’investissement public, la région gagnerait à renforcer ses activités et revenus alternatifs. Une seule mauvaise année ne suffit toutefois pas à établir une tendance structurelle.
Le deuxième signal apparaît lorsque les volumes extraits restent importants, mais que la valeur ajoutée retenue localement stagne. Cela peut révéler une spécialisation dans des activités dont les retombées industrielles sont limitées, particulièrement lorsque les services spécialisés et les étapes de transformation se trouvent à l’extérieur du territoire.
Le troisième signal se lit dans l’investissement. Une diminution persistante des projets d’exploration, de développement ou de modernisation peut traduire un changement de perspectives économiques. Il faut néanmoins distinguer les cycles normaux d’investissement des transformations durables du marché.
Le vieillissement des grandes installations constitue un quatrième point d’attention. Lorsque plusieurs équipements majeurs approchent d’une étape de renouvellement, la région peut comparer les investissements nécessaires à leur prolongation avec ceux qui permettraient de développer de nouvelles activités.
Scénario hypothétique : une région minière face à un choix d’investissement
Une région fictive tire l’essentiel de ses exportations d’un minerai. Ses volumes de production demeurent stables, mais les projets d’expansion se raréfient. Les entreprises locales peinent parallèlement à retenir les jeunes travailleurs qualifiés.
Plutôt que d’attendre une éventuelle fermeture, les acteurs régionaux décident d’évaluer la formation à de nouveaux métiers industriels, les possibilités de transformation locale et la réutilisation des infrastructures existantes. Ce scénario illustre une diversification préventive, sans présumer de la rentabilité de chacune des options.
Le calendrier dépend aussi de facteurs extérieurs : évolution des débouchés mondiaux, électrification de certaines activités, politiques climatiques et commerciales, ou nouvelles exigences techniques. Une veille régulière aide à distinguer une perturbation temporaire d’une transformation pouvant remettre en cause le modèle régional.
Deux approches doivent être séparées. La diversification défensive vise à réduire les pertes potentielles avant un choc. La diversification offensive cherche plutôt à utiliser les revenus et les compétences d’un secteur prospère pour saisir de nouvelles possibilités économiques.
Cette décision devient plus robuste lorsqu’elle repose sur des indicateurs suivis dans le temps, plutôt que sur la seule perception d’un ralentissement économique.
Comment suivre l’économie canadienne avec 5 indicateurs vraiment utiles ?
Pour suivre l’influence des ressources naturelles sur l’économie canadienne, cinq indicateurs sont particulièrement utiles : leur contribution au PIB, la composition des exportations, les prix des principales matières premières, l’emploi sectoriel par province et les recettes publiques provenant des ressources. Leur lecture conjointe permet de distinguer croissance économique, concentration et vulnérabilité régionale.
Ces données répondent à des questions différentes. Le PIB mesure une contribution productive, mais ne décrit pas entièrement les retombées locales. Les exportations révèlent une exposition commerciale, sans nécessairement correspondre à la richesse conservée dans la région. L’emploi et les revenus publics complètent donc l’analyse.
| Indicateur | Ce qu’il révèle et ce qu’il ne dit pas | Source et fréquence de suivi |
|---|---|---|
| PIB des ressources naturelles | Mesure la valeur ajoutée sectorielle. Ne révèle pas seul les retombées propres à chaque collectivité. | Statistique Canada, comptes économiques et compte satellite ; séries trimestrielles et annuelles selon les tableaux. |
| Exportations par produit | Montre la dépendance envers certaines matières premières. Ne mesure pas directement la rentabilité des producteurs. | Statistique Canada, statistiques du commerce de marchandises ; suivi notamment mensuel. |
| Prix des ressources | Signale les pressions sur les revenus potentiels. Ne reflète pas nécessairement les prix effectivement obtenus par toutes les entreprises. | Séries de prix du pétrole WCS, du gaz naturel, du bois et des métaux ; périodicité variable selon la série. |
| Emploi par secteur et province | Renseigne sur l’exposition de la main-d’œuvre. Peut laisser de côté une partie des emplois indirects. | Statistique Canada, enquêtes sur l’emploi ; données mensuelles ou annuelles selon le niveau de détail. |
| Redevances et recettes publiques | Évalue la sensibilité des budgets aux revenus des ressources. Ne donne pas à elle seule le bilan économique et environnemental. | Budgets, comptes publics et rapports des gouvernements provinciaux ; généralement annuels, avec mises à jour budgétaires éventuelles. |
La première précaution consiste à comparer des périodes cohérentes. Une donnée mensuelle sur les exportations ne se compare pas directement à une contribution annuelle au PIB sans adapter le périmètre temporel. Les variations nominales doivent aussi être distinguées des évolutions en volume lorsque des indicateurs appropriés sont disponibles.
La deuxième précaution consiste à examiner les indicateurs ensemble. Une hausse des exportations d’une seule ressource, accompagnée d’une stagnation de l’emploi dans les autres secteurs, peut signaler une concentration croissante. Il faut cependant vérifier si la hausse provient des prix, des quantités exportées ou des deux.
Une progression de l’emploi extractif ne signifie pas non plus automatiquement que la dépendance augmente. Si d’autres branches se développent au même rythme ou plus rapidement, la structure régionale peut rester stable ou se diversifier.
Ressources naturelles Canada propose également des synthèses économiques nationales fondées sur des données statistiques. Ces publications facilitent la lecture générale, tandis que les séries détaillées de Statistique Canada et les documents provinciaux permettent d’examiner les différences territoriales.
Ce tableau de bord devient particulièrement utile lorsque les territoires doivent arbitrer entre augmenter leur production et retenir davantage de valeur économique sur place.
Volume ou valeur ajoutée : quelle stratégie soutient mieux une croissance durable ?
La recherche d’une plus forte valeur ajoutée peut soutenir une croissance régionale plus durable que la seule augmentation des volumes extraits. Elle permet de développer la transformation, les compétences spécialisées et les services industriels autour d’une ressource. Cependant, cette stratégie n’est avantageuse que lorsque les coûts, les débouchés et les capacités locales justifient les investissements nécessaires.
Une stratégie fondée sur le volume cherche principalement à produire et vendre davantage de matières premières. Elle peut procurer des économies d’échelle et répondre efficacement à une demande importante. Sa rentabilité reste néanmoins sensible aux coûts d’exploitation, aux cours mondiaux et aux contraintes physiques ou environnementales associées à l’augmentation de la production.
Une stratégie fondée sur la valeur ajoutée cherche plutôt à développer des activités économiques supplémentaires pour chaque unité de ressource utilisée. Cela peut passer par le traitement, la fabrication de produits spécialisés, l’ingénierie ou des services techniques associés à la transformation.
Dans le secteur forestier canadien, par exemple, l’exploitation d’une matière première peut alimenter différentes étapes industrielles : production de bois d’œuvre, fabrication de composants ou développement de produits transformés destinés à des usages spécifiques. Chaque étape présente des exigences distinctes en matière de capitaux, de compétences et d’accès aux clients.
Il serait toutefois incorrect de supposer qu’une transformation supplémentaire crée systématiquement plus de valeur nette locale. La valeur ajoutée dépend des coûts des intrants, des équipements, de l’énergie, de la productivité et des prix obtenus sur les marchés.
| Critère | Augmenter le volume extrait | Accroître la valeur ajoutée |
|---|---|---|
| Objectif économique | Développer la quantité produite et commercialisée | Développer la richesse créée par unité de ressource |
| Investissements | Capacités d’extraction, équipements et transport | Installations de transformation, technologies et formation |
| Principales dépendances | Disponibilité de la ressource, coûts et prix des matières premières | Compétences, financement, compétitivité et débouchés industriels |
| Enjeux environnementaux | Pression potentielle liée à l’intensification de l’extraction | Consommations d’énergie et impacts propres aux procédés supplémentaires |
| Conditions de réussite | Demande suffisante et exploitation économiquement viable | Valeur nette créée supérieure aux coûts additionnels |
La dimension environnementale doit être intégrée à cette comparaison. Extraire davantage peut accroître les pressions sur les milieux naturels, tandis que transformer localement implique aussi des consommations d’énergie, d’eau et de matériaux. Le caractère durable d’une filière ne se déduit donc pas de son seul positionnement industriel.
L’évaluation devrait porter sur la productivité, les émissions, les besoins en ressources, les effets territoriaux et la capacité à maintenir des emplois qualifiés. Elle doit également intégrer les conséquences possibles de chaque investissement sur la durée de vie des installations.
Enfin, certaines régions ne disposent pas d’un volume de production suffisant pour rentabiliser des unités de transformation. Dans ce cas, des services industriels mutualisés, des partenariats interrégionaux ou une spécialisation dans certaines compétences peuvent constituer des options à étudier.
Cette valeur dépend aussi de la capacité à vendre les produits et services sur plusieurs marchés, ce qui donne aux accords commerciaux une importance stratégique pour les entreprises canadiennes.
À retenir avant d’examiner les échanges commerciaux
- La diversification des produits ne suffit pas si toutes les ventes demeurent concentrées sur un seul marché étranger.
- Les conditions d’accès aux marchés influencent autant la rentabilité de la transformation locale que celle de l’extraction.
- Une stratégie régionale résiliente doit examiner simultanément ses débouchés, ses fournisseurs et son exposition aux décisions commerciales étrangères.
Quels effets les accords commerciaux ont-ils sur les entreprises canadiennes ?
Les accords commerciaux influencent les entreprises canadiennes en facilitant certains échanges, en encadrant l’accès aux marchés et en modifiant les conditions de concurrence. Pour les secteurs des ressources naturelles, ils peuvent soutenir les exportations et la diversification des débouchés. Ils ne suppriment toutefois ni les différends commerciaux ni les risques liés à la concentration des clients et des chaînes d’approvisionnement.
L’Accord Canada–États-Unis–Mexique (ACEUM), qui a remplacé l’Accord de libre-échange nord-américain (ALENA), structure une partie essentielle des échanges continentaux. Pour les entreprises liées aux ressources naturelles, la proximité géographique, les réseaux logistiques intégrés et les conditions préférentielles applicables à certains produits contribuent à l’organisation des activités industrielles.
Les règles d’origine peuvent jouer un rôle important dans l’admissibilité de certains biens aux traitements préférentiels. Leur incidence dépend cependant du produit et des dispositions applicables : les exigences pertinentes pour des marchandises manufacturées ne sont pas nécessairement identiques à celles de ressources peu transformées.
Les mécanismes de réexamen de l’ACEUM introduisent également des échéances institutionnelles qui peuvent influencer les anticipations des entreprises. Il faut distinguer ces procédures des décisions effectives concernant les droits de douane ou les conditions d’accès au marché.
Le bois d’œuvre constitue un exemple particulièrement révélateur des limites de la protection offerte par un accord commercial général. Les différends entre le Canada et les États-Unis montrent que certains produits peuvent faire l’objet de droits commerciaux et de procédures spécifiques malgré l’existence d’un cadre de libre-échange.
Pour une région fortement spécialisée dans la production forestière, cette situation peut cumuler deux dépendances : une concentration sectorielle autour du bois et une concentration géographique des ventes vers un partenaire dominant. Un changement des conditions commerciales peut alors se transmettre aux scieries, aux transporteurs et à leurs fournisseurs locaux.
La diversification des marchés constitue une réponse possible. L’Accord économique et commercial global (AECG) entre le Canada et l’Union européenne, ainsi que l’Accord de partenariat transpacifique global et progressiste (PTPGP), offrent des cadres d’accès à d’autres partenaires commerciaux pour les produits admissibles.
Cette diversification ne se réalise cependant pas automatiquement. Les entreprises doivent évaluer les normes techniques, les certifications, les coûts logistiques, les attentes des acheteurs et les conditions commerciales propres à chaque destination. Une nouvelle possibilité tarifaire ne garantit ni une demande suffisante ni une marge rentable.
Les accords influencent aussi les entreprises qui n’exportent pas directement. L’accès aux machines, aux composants et à certains services importés peut modifier leurs coûts de production. Une transformation des conditions commerciales peut donc affecter leur compétitivité même lorsque leurs marchés de vente restent inchangés.
La capacité de résistance d’une entreprise repose ainsi sur plusieurs dimensions : diversité des clients, disponibilité de fournisseurs alternatifs, maîtrise des coûts de transport et aptitude à adapter ses produits. À l’échelle régionale, ces choix déterminent en partie la stabilité des revenus et des emplois liés aux ressources naturelles.
Pour établir un premier diagnostic, sélectionner une ressource importante dans sa province, identifier les principaux marchés auxquels elle est destinée, puis confronter cette information aux données d’emploi, de PIB et de recettes publiques. Cette démarche permet de repérer les vulnérabilités à examiner avant toute décision de diversification ou d’investissement.
Les ressources naturelles comprennent-elles uniquement le pétrole, le gaz et les mines ?
Non. L’analyse économique des ressources naturelles au Canada couvre notamment les activités énergétiques, minières et forestières. Le périmètre statistique exact dépend de la classification retenue. Certaines activités de production, de transformation et de services connexes peuvent être distinguées afin d’éviter les doubles comptes.
Une hausse des exportations de ressources signifie-t-elle que l’économie régionale s’enrichit ?
Pas nécessairement. La valeur exportée peut augmenter sous l’effet des prix sans progression équivalente des volumes, des salaires ou de la valeur ajoutée locale. Pour évaluer les retombées économiques, il faut examiner les coûts, les revenus conservés dans la région, l’emploi et les activités associées à la production.
Quelle différence existe-t-il entre redevances et impôts dans le secteur des ressources ?
Les redevances sont généralement liées à l’exploitation des ressources selon les régimes provinciaux applicables. Les impôts peuvent porter sur les bénéfices, les revenus et d’autres assiettes fiscales. Leurs mécanismes et leur sensibilité aux prix ne sont pas identiques, ce qui justifie de les distinguer dans l’analyse des finances publiques.
Une région peut-elle se diversifier sans abandonner son industrie extractive ?
Oui. Une région peut développer des activités de transformation, des services techniques, des compétences transférables et de nouveaux secteurs tout en maintenant une exploitation économiquement viable. Le résultat dépend de la demande, du financement, des infrastructures et des capacités locales. La diversification doit être évaluée selon la réduction effective des risques économiques.
Comment distinguer une crise temporaire d’un déclin durable d’une ressource ?
Il faut comparer plusieurs périodes et plusieurs indicateurs : évolution des prix, demande mondiale, investissements, modernisation des installations, emploi et perspectives réglementaires. Une baisse ponctuelle des cours ne signifie pas nécessairement un déclin structurel. Une diminution prolongée des investissements accompagnée de pertes de débouchés et de capacités productives constitue un signal plus préoccupant, sans permettre à elle seule une prévision certaine.